
L’achat d’une maison avec travaux est une stratégie immobilière efficace pour accéder à la propriété tout en personnalisant son futur lieu de vie. Cette opération exige toutefois une rigueur exemplaire. Entre l’évaluation réelle des coûts de rénovation et la complexité du montage financier, le risque de dépassement budgétaire est réel. Pour sécuriser votre projet, adoptez une vision globale intégrant le prix d’achat, le coût des travaux et les aides publiques dès la phase de recherche.
Acheter une maison à rénover : une réelle opportunité financière ?
Opter pour un bien nécessitant des rénovations permet souvent de négocier le prix d’achat à la baisse, en fonction de l’ampleur des chantiers. Cette décote compense une partie des frais de remise en état. L’attractivité de l’opération dépend de votre capacité à chiffrer précisément l’enveloppe nécessaire.
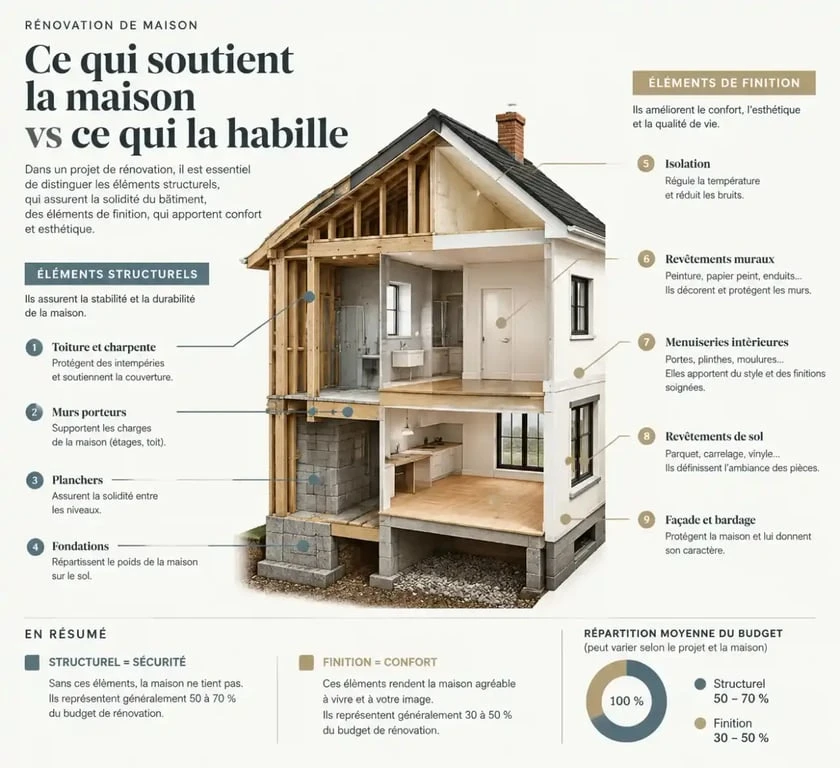
Il existe une différence fondamentale entre un achat « coup de cœur » et un achat stratégique. Si le bien est structurellement sain, les travaux de second œuvre apportent une plus-value immédiate. À l’inverse, si des travaux lourds comme la toiture, l’isolation ou l’assainissement sont nécessaires, la vigilance est de mise. Avant toute signature, demandez systématiquement les diagnostics obligatoires pour identifier les points de blocage techniques et éviter les mauvaises surprises.
Financer son projet : le prêt immobilier avec travaux vs prêt travaux classique
Le choix du financement détermine la viabilité de votre projet. Il est nécessaire de distinguer le prêt immobilier avec travaux du prêt travaux classique, qui s’apparente à un crédit à la consommation.
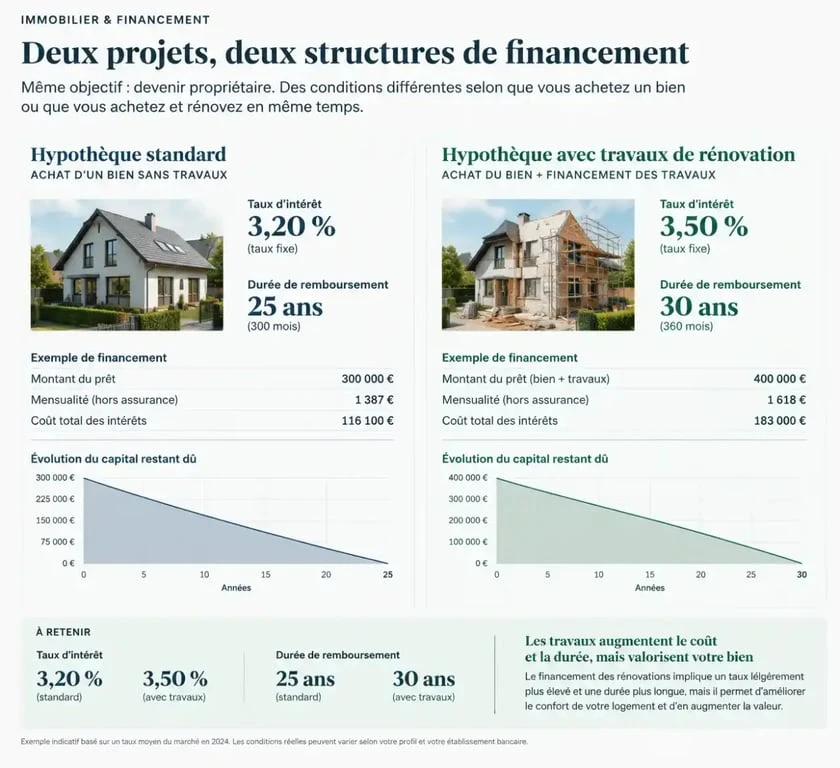
Le prêt immobilier avec travaux permet d’inclure le coût de la rénovation directement dans votre prêt principal. Vous bénéficiez ainsi des taux d’intérêt du crédit immobilier, plus avantageux, et d’une durée de remboursement étendue pouvant atteindre 25 ans. À l’opposé, le prêt travaux classique est limité à une durée de 7 ou 10 ans avec des taux plus élevés. Il est préférable de l’utiliser uniquement pour des rénovations légères ou si votre capacité d’endettement ne permet plus d’intégrer une nouvelle ligne dans votre crédit immobilier.
L’avantage majeur du prêt immobilier global est la mensualité unique, qui simplifie la gestion de votre budget. La banque débloque les fonds progressivement, au fur et à mesure de la présentation des factures ou des devis validés par les artisans.
Le rôle des devis et la gestion des travaux
Pour obtenir un accord de financement, les banques exigent des devis détaillés. Ces documents ne servent pas uniquement à justifier le montant emprunté, ils constituent votre protection contre les dérapages financiers. Un devis rédigé par un artisan certifié RGE est un gage de sérieux pour l’établissement prêteur.
Prévoyez une marge de sécurité de 10 à 15 % sur le montant total des devis pour couvrir les imprévus. La configuration de l’espace impose parfois de créer un soufflet technique, une zone de transition souvent oubliée dans les premières estimations. Cette structure permet d’intégrer les réseaux, d’isoler phoniquement les cloisons ou de gérer la dilatation des matériaux dans les bâtis anciens. Anticiper ces contraintes invisibles dès le chiffrage évite d’être pris au dépourvu lorsque le chantier révèle des réalités structurelles complexes.
Si vous envisagez de réaliser des travaux vous-même, le financement est plus complexe. Les banques financent rarement la main-d’œuvre pour les particuliers, mais elles peuvent accepter de financer l’achat des matériaux. Vous devrez alors conserver scrupuleusement toutes les factures d’achat pour obtenir le déblocage des fonds auprès de votre conseiller.
Aides publiques et dispositifs de soutien à la rénovation
Plusieurs aides publiques permettent d’alléger le coût global de votre projet, sous réserve de respecter des critères de performance énergétique.
| Dispositif | Objectif | Condition principale |
|---|---|---|
| MaPrimeRénov’ | Rénovation énergétique | Logement de plus de 15 ans |
| Éco-PTZ | Financement sans intérêts | Travaux de rénovation énergétique |
Utilisez le simulateur officiel du site France Rénov’ avant de finaliser votre plan de financement. Ces aides sont cumulables sous certaines conditions, mais elles restent soumises à des plafonds de ressources et à la réalisation des travaux par des professionnels qualifiés.
Comment négocier le prix d’achat sans faire fuir le vendeur ?
Négocier un bien avec travaux demande de la diplomatie et des preuves factuelles. Ne vous contentez pas d’une estimation vague. Appuyez votre demande de baisse de prix sur des devis chiffrés réalisés par des professionnels. Si le DPE est médiocre, utilisez-le comme levier pour mettre en avant le coût des travaux de rénovation énergétique obligatoires pour atteindre les normes actuelles.
Présentez votre offre comme un projet construit. Un vendeur est plus enclin à accepter une baisse de prix s’il sent que l’acheteur est sérieux, a déjà consulté des artisans et possède une validation de principe de sa banque. La transparence et la clarté de votre dossier sont vos meilleurs alliés pour transformer cette transaction en une opération gagnante pour les deux parties.